Arbeitgeber müssen bestimmte Unterlagen zur Entgeltabrechnung elektronisch führen. Das regelt die Beitragsverfahrensverordnung (BVV). Wer sich bisher von dieser Pflicht befreien ließ, führt die Unterlagen ab dem 1. Januar 2027 ebenfalls elektronisch. Stand: 9. Oktober 2026. Dieser Beitrag gibt einen Überblick und ersetzt keine individuelle Rechts- oder Steuerberatung.
Das Wichtigste in Kürze
- Betroffen sind alle Arbeitgeber mit Beschäftigten, unabhängig von der Betriebsgröße. Ausgenommen sind Beschäftigte in privaten Haushalten.
- Wer sich nie von der elektronischen Führung befreien ließ, muss die Unterlagen für neue Fälle seit dem 1. Januar 2022 elektronisch führen.
- Wer sich befreien ließ, muss sie spätestens ab dem 1. Januar 2027 elektronisch führen. Nach dem Wortlaut von § 8 Abs. 3 Satz 2 BVV ist die Befreiung nur bis zum 31. Dezember 2026 vorgesehen.
- Eine Verlängerung ist nach unserem Stand vom 9. Oktober 2026 nicht beschlossen.
| Zeitpunkt | Rechtslage |
|---|---|
| Seit 1. Januar 2022 | Elektronische Führung der Unterlagen nach § 8 Abs. 2 BVV. Arbeitgeber konnten sich befreien lassen. |
| Bis 31. Dezember 2026 | Befreiung nach § 8 Abs. 3 Satz 2 BVV vorgesehen. |
| Ab 1. Januar 2027 | Auch Arbeitgeber mit früherer Befreiung führen die Unterlagen elektronisch. |
Wer muss Entgeltunterlagen elektronisch führen?
Das Gesetz richtet sich an den Arbeitgeber (§ 28f Abs. 1 SGB IV), unabhängig von der Zahl der Beschäftigten. Lässt ein Steuerbüro oder Lohnbüro die Abrechnung erstellen, sollten Sie mit ihm abstimmen, wer welche Unterlagen elektronisch führt.
Drei Fragen helfen bei der Einordnung:
- Wurde für unseren Betrieb eine Befreiung beantragt? Die Befreiung wurde nur auf Antrag erteilt. Fragen Sie dazu in der Lohnbuchhaltung oder beim Steuerbüro. Ohne Antrag gab es keine Befreiung, und die Pflicht gilt für Sie bereits.
- Welche Unterlagen entstehen bei uns, zum Beispiel für geringfügig Beschäftigte oder für Beschäftigte mit Aufenthaltstitel?
- Liegen diese Unterlagen nur auf Papier, in E-Mails oder beim Steuerbüro?
Welche Unterlagen sind gemeint?
Das Gesetz spricht von Entgeltunterlagen. Wir nennen die elektronische Ablage dieser Unterlagen Entgeltakte. § 8 Abs. 2 BVV legt fest, welche Unterlagen in elektronischer Form zu den Entgeltunterlagen zu nehmen sind. Dazu gehören zum Beispiel:
- die Arbeitserlaubnis oder der Aufenthaltstitel,
- die Daten der von den Krankenkassen übermittelten Meldungen, die Auswirkungen auf die Beitragsberechnung haben,
- die Erklärung geringfügig Beschäftigter zum Verzicht auf die Versicherungsfreiheit in der Rentenversicherung,
- der Antrag auf Befreiung von der Versicherungspflicht in der Rentenversicherung,
- eine Kopie der schriftlichen Niederschrift der wesentlichen Vertragsbedingungen nach § 2 Nachweisgesetz,
- die Erklärung kurzfristig oder geringfügig Beschäftigter über weitere Beschäftigungen,
- der Nachweis eines Krankenversicherungsschutzes.
Die vollständige Liste steht in § 8 BVV. Gehen Sie sie am besten gemeinsam mit Ihrem Steuerbüro oder Lohnbüro durch.
Gemeint sind die Entgeltunterlagen nach § 8 BVV, nicht die gesamte Personalakte. Zielvereinbarungen und Mitarbeitergespräche stehen zum Beispiel nicht in der Liste von § 8 Abs. 2 BVV. Das gilt auch für Lohn- und Gehaltsabrechnungen. Viele Betriebe legen sie dennoch in derselben Akte ab. Zur Abgrenzung finden Sie mehr im Beitrag E-Akte: So digitalisieren Sie Ihre Verwaltung richtig.
Was bedeutet „elektronisch“?
Die Einzelheiten regeln die Gemeinsamen Grundsätze der Spitzenorganisationen der Sozialversicherung nach § 9a BVV. Sie gelten seit dem 1. April 2022. Kurz gesagt: eine Unterlage, eine Datei, ein zulässiges Format, ein verständlicher Name.
- Jede Unterlage liegt in einer eigenen Datei.
- Zulässige Formate sind PDF sowie jpeg, bmp, png und tiff.
- Die Dateien lassen sich orts- und systemunabhängig darstellen. Ein PDF enthält keine Skripte, keine Formularfelder, die den Inhalt nachträglich verändern, keine nachgeladenen Inhalte und keine eingebetteten Dateien.
- Der Dateiname nennt die Art der Unterlage sowie Person und Zeitraum. Er hat höchstens 64 Zeichen und enthält keine Umlaute, kein ß, keine Leerzeichen und keine Sonderzeichen. Alternativ ordnet eine Tabelle oder ein Text die Datei der Unterlage zu.
- Auf Anforderung stellen Sie die Unterlage lesbar in einer eigenen Datei bereit.
Für einzelne Unterlagen, etwa den Antrag auf Befreiung von der Versicherungspflicht, ist Schriftform nötig. Ein Scan ohne fortgeschrittene Signatur des Arbeitgebers genügt dann nicht allein. Das Papieroriginal bewahren Sie zusätzlich auf.
Das Gesetz verlangt kein bestimmtes Produkt. Die Grundsätze lassen die entsprechende Anwendung der GoBD zu, also der Regeln für die elektronische Aufbewahrung von Buchhaltungsunterlagen. Ob eine einfache Ablage auf dem Netzlaufwerk genügt, regeln weder Gesetz noch Grundsätze ausdrücklich. Unsere Einschätzung: Der Nachweis fällt schwer, wenn Zugriffsrechte, Änderungen und Aufbewahrungsfristen nicht nachvollziehbar geregelt sind. Das ist keine Vorgabe der Rentenversicherung.
Aufbewahrt werden Entgeltunterlagen bis zum Ablauf des Kalenderjahres, das auf die letzte Betriebsprüfung folgt (§ 28f Abs. 1 SGB IV).
Was droht, wenn die Unterlagen fehlen?
Fehlen Entgeltunterlagen oder sind sie nicht ordnungsgemäß geführt, kann die Rentenversicherung die Beiträge schätzen, wenn sie sich dadurch nicht feststellen lassen (§ 28f Abs. 2 SGB IV). Wer eine Entgeltunterlage vorsätzlich oder leichtfertig nicht führt oder nicht aufbewahrt, handelt ordnungswidrig. Das Bußgeld kann bis zu 50.000 Euro betragen (§ 111 Abs. 1 Nr. 3 und Abs. 4 SGB IV).
Ob schon eine Führung auf Papier als „nicht führen“ gilt, ergibt sich aus dem Gesetzestext nicht eindeutig. Klären Sie das im Zweifel mit Ihrem Steuerberater oder mit dem Prüfdienst der Rentenversicherung.
Typische Probleme in der Praxis
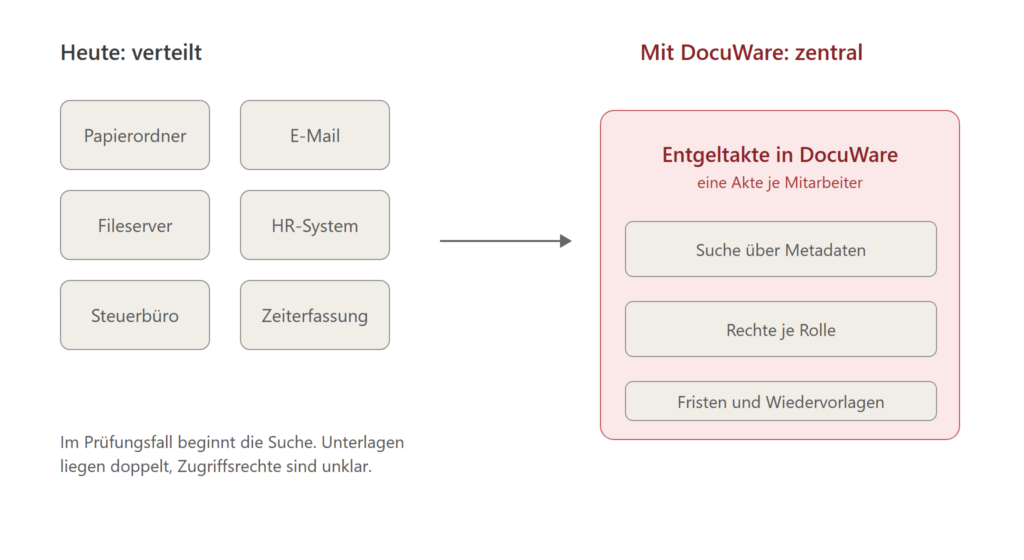
In vielen Betrieben liegen Entgeltunterlagen verteilt: in Papierordnern, im HR-System, auf dem Fileserver, in E-Mails und beim Steuerbüro. Im Prüfungsfall beginnt die Suche. Die Bescheinigung kann im Posteingang, in der Personalakte oder beim Vorgesetzten liegen, der Befreiungsantrag bei der Lohnbuchhaltung oder noch beim Mitarbeiter. Daraus entstehen drei Risiken:
- Unterlagen sind nicht vollständig oder nicht schnell genug verfügbar.
- Dokumente liegen doppelt oder in unterschiedlichen Versionen vor.
- Zugriffsrechte sind unklar, und sensible Daten liegen in E-Mail-Postfächern oder lokalen Ordnern. Das ist auch ein Datenschutzrisiko.
In fünf Schritten zur elektronischen Entgeltakte
Bis zum 1. Januar 2027 bleiben zwölf Wochen. Beginnen Sie mit der Bestandsaufnahme.
- Bestandsaufnahme: Erfassen Sie, welche Entgeltunterlagen wo entstehen und abgelegt werden. Fragen Sie Ihr Steuerbüro oder Lohnbüro, welche Unterlagen dort liegen und wer sie elektronisch führt.
- Aktenstruktur und Zuständigkeiten festlegen: Bestimmen Sie Dokumententypen, Metadaten, Benennungsregeln, Zuständigkeiten und die Abgrenzung zur Personalakte.
- Dokumente zentral erfassen und zuordnen: Führen Sie digitale Unterlagen über Schnittstellen zusammen und digitalisieren Sie Papierdokumente. Legen Sie jedes Dokument als eigene Datei im zulässigen Format ab und vermeiden Sie Sammel-Scans. Klären Sie bei unterschriftspflichtigen Unterlagen, ob das Papieroriginal zusätzlich aufbewahrt werden muss.
- Fristen und Abläufe automatisieren: Richten Sie Erinnerungen für ablaufende Nachweise und Freigaben ein.
- Testlauf vor der Prüfung: Prüfen Sie, ob Sie für eine Person alle relevanten Entgeltunterlagen vollständig und zeitnah bereitstellen können.

Wie DocuWare die Entgeltakte abbildet
Wir arbeiten mit DocuWare zusammen und sind 2026 Mitglied im DocuWare Diamond Club. DocuWare ist nicht vorgeschrieben. Ihr Lohnprogramm oder Ihr Steuerbüro kann einen Teil der Ablage schon abdecken. Ein Dokumentenmanagement lohnt sich nach unserer Einschätzung vor allem dann, wenn viele Belege anfallen, mehrere Personen auf die Unterlagen zugreifen und Fristen oder Rechte gesteuert werden müssen.
Ihre HR- und Abrechnungssysteme führen weiterhin Stammdaten und Abrechnung. Für die Dokumente führt DocuWare die Unterlagen aus Lohnabrechnung, Personalwesen und Zeiterfassung über Schnittstellen in einer Akte je Mitarbeiter zusammen. Laut DocuWare gibt es Integrationen unter anderem für DATEV und SAP. Für andere Lohnsysteme klären wir die Anbindung im Einzelfall.
- Sie legen für jeden Mitarbeiter eine Akte mit den entgeltrelevanten Dokumenten an.
- Unterlagen, die über Schnittstellen oder per Scan eingehen, werden der Akte des Mitarbeiters zugeordnet.
- Sie vergeben Rechte je Rolle.
- Sie finden Unterlagen über Metadaten und Indexierung.
- Sie steuern Fristen und Wiedervorlagen.
Wie viel Aufwand die Einführung bei Ihnen bedeutet, hängt von Ihrem Lohnsystem und von der Zahl der Unterlagen ab. Das klären wir im Gespräch. Mehr zum Dokumentenmanagement mit DocuWare finden Sie auf unserer Leistungsseite.
Häufige Fragen
Müssen alte Papierunterlagen nachträglich eingescannt werden?
Nein. Die Gemeinsamen Grundsätze gelten für neue Fälle ab dem jeweiligen Stichtag. Eine rückwirkende elektronische Führung für frühere Zeiten ist nach den Grundsätzen nicht zwingend erforderlich.
Welche Dateiformate sind zulässig?
PDF sowie jpeg, bmp, png und tiff. Jede Unterlage liegt in einer eigenen Datei.
Reicht mein Lohnprogramm?
Das Gesetz schreibt kein Produkt vor. Entscheidend ist, ob die Unterlagen in den zulässigen Formaten je Datei abgelegt, einer Person zugeordnet und bei Bedarf bereitgestellt werden können. Fragen Sie dazu den Anbieter Ihres Lohnprogramms und Ihr Steuerbüro.
Wer ist verantwortlich, wenn das Steuerbüro die Lohnabrechnung macht?
Das Gesetz verpflichtet den Arbeitgeber (§ 28f Abs. 1 SGB IV). Stimmen Sie deshalb mit dem Steuerbüro ab, wer welche Unterlagen elektronisch führt.
Wie lange müssen die Unterlagen aufbewahrt werden?
Bis zum Ablauf des Kalenderjahres, das auf die letzte Betriebsprüfung folgt (§ 28f Abs. 1 SGB IV).
Was jetzt zu tun ist
Prüfen Sie zuerst, ob für Ihren Betrieb eine Befreiung bestand und welche Unterlagen nach § 8 Abs. 2 BVV bei Ihnen oder bei Ihrem Steuerbüro entstehen. Klären Sie dann, wo sie liegen und in welcher Form. Wer befreit war, führt die Unterlagen ab dem 1. Januar 2027 elektronisch. Für alle anderen Arbeitgeber gilt die Pflicht für neue Fälle bereits seit 2022.
Rechtsgrundlagen zum Nachlesen auf gesetze-im-internet.de (amtliches Portal des Bundesministeriums der Justiz): § 8 Beitragsverfahrensverordnung, § 9a BVV, § 28f SGB IV, § 28p SGB IV und § 111 SGB IV. Dieser Beitrag ersetzt keine individuelle Rechts- oder Steuerberatung.
Weitere Abläufe, die sich digitalisieren lassen, finden Sie im Beitrag Digitale Prozesse im Unternehmen: sieben Beispiele und wie Sie anfangen.