Stand: 19. November 2026. Dieser Ratgeber gibt eine Orientierung und ersetzt keine Rechts- oder Steuerberatung. Die Rechtslage kann sich ändern.
Seit dem 1. Januar 2025 müssen alle inländischen Unternehmer E-Rechnungen empfangen können, unabhängig von der Größe des Betriebs und ohne Übergangsfrist. Das betrifft jeden Betrieb, auch wenn er selbst noch keine E-Rechnung ausstellen muss. Das Ausstellen wird schrittweise Pflicht: Betriebe mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr müssen ab dem 1. Januar 2027 E-Rechnungen ausstellen, alle anderen ab dem 1. Januar 2028. Für Privatpersonen als Kunden, Kleinunternehmer und einige weitere Fälle gelten Ausnahmen. Die erste Übergangsfrist endet am 31. Dezember 2026.
Betrifft das Ihren Betrieb?
Gehen Sie diese vier Fragen der Reihe nach durch.
- Erhalten Sie Rechnungen von anderen Unternehmen? Dann müssen Sie E-Rechnungen empfangen können, seit dem 1. Januar 2025. Das gilt auch, wenn Sie selbst unter eine Ausnahme fallen, zum Beispiel als Kleinunternehmer.
- An wen stellen Sie Rechnungen aus? An Privatpersonen: Dafür ist keine E-Rechnung nötig. An Unternehmen: weiter mit Frage 3.
- Wie hoch war Ihr Gesamtumsatz im Vorjahr? Für Rechnungen ab 2027 zählt das Jahr 2026. Mehr als 800.000 Euro: Sie stellen ab dem 1. Januar 2027 E-Rechnungen aus. 800.000 Euro oder weniger: ab dem 1. Januar 2028. Ab 2028 gilt die Pflicht für alle, unabhängig vom Umsatz.
- Sind Sie Kleinunternehmer? Dann dürfen Sie weiterhin ohne E-Rechnung abrechnen. Empfangen müssen Sie E-Rechnungen trotzdem.
Frage 1 betrifft jeden Betrieb, die Fragen 2 bis 4 betreffen das Ausstellen. Wir helfen Ihnen beim Empfang, bei der Ablage und bei der Verarbeitung eingehender Rechnungen und auch beim Ausstellen: Mit einem Zusatzmodul erzeugt DocuWare aus Ihren Rechnungsdaten eine XRechnung oder eine ZUGFeRD-Rechnung.
Den Gesamtumsatz für 2026 kennen Sie erst nach Jahresende genau, Ihre Steuerberatung nennt Ihnen den Wert. Wer nahe an der Grenze liegt, bereitet sich deshalb schon für 2027 vor.
Wie werden E-Rechnungen empfangen und aufbewahrt?
Empfangen
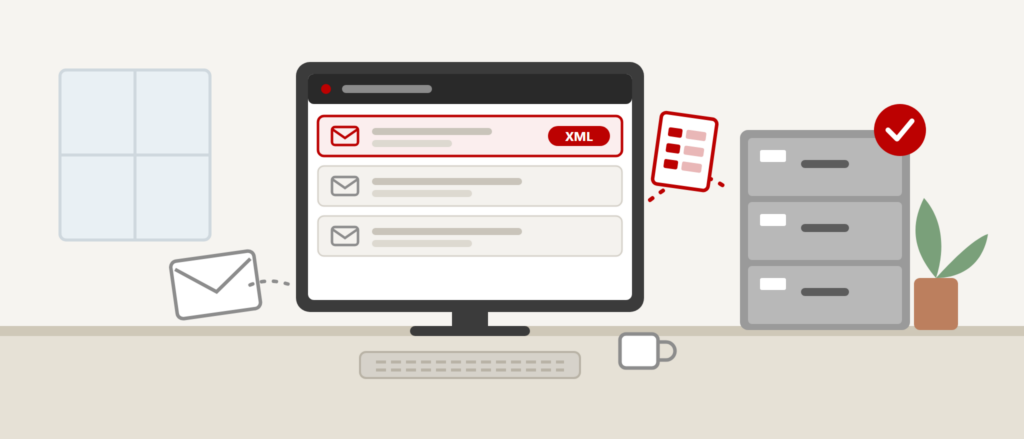
Nach Auffassung des BMF genügt ein E-Mail-Postfach, das E-Rechnungen entgegennimmt. Im Alltag liest eine Software den Datensatz aus oder zeigt ihn an. Ob Ihre Buchhaltungssoftware das kann, sagt Ihnen deren Hersteller.
Aufbewahren
Sie müssen Rechnungen acht Jahre aufbewahren, bis 2024 waren es zehn Jahre. Die Verkürzung gilt auch für ältere Rechnungen, deren Frist Ende 2024 noch lief. Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem die Rechnung ausgestellt wurde, und endet nicht, solange die Festsetzungsfrist läuft (§ 147 Abs. 3 AO). Andere Unterlagen haben andere Fristen.
Bei einer E-Rechnung muss zumindest der strukturierte Teil unversehrt in der ursprünglichen Form vorliegen. Für die Buchführung gelten zusätzlich die GoBD, danach muss der Datensatz maschinell auswertbar bleiben. Daraus folgt: Ein Ausdruck allein genügt nicht. Speichern Sie die Datei so, wie sie eingegangen ist.
Eingang und Ausgang mit DocuWare
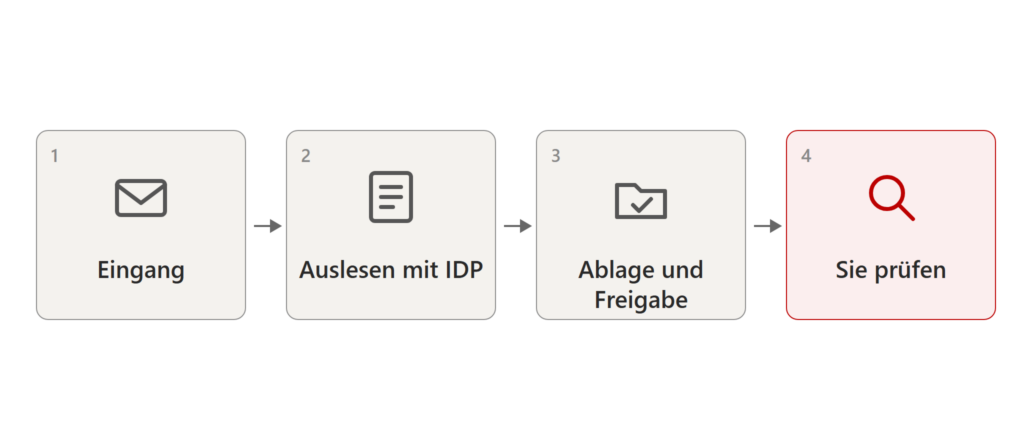
Eingehende Rechnungen kommen in den nächsten Jahren in unterschiedlichen Formaten, als E-Rechnung und als PDF. Die automatische Dokumentenerfassung von DocuWare, Intelligent Document Processing (IDP), liest Betrag, Lieferant und Fälligkeit aus Eingangsrechnungen aus, auch aus E-Rechnungen im Format XRechnung oder ZUGFeRD. DocuWare legt die Rechnung ab und startet die Freigabe. In einer Demo zeigen wir Ihnen das an einer Ihrer eigenen Rechnungen. Die Prüfung der Pflichtangaben bleibt bei Ihnen.
Für ausgehende Rechnungen setzen wir das IEF-Modul E-Rechnung der itarius GmbH ein. Es liest die Rechnungsdaten aus einer Datenbankverbindung, aus CSV-Dateien oder aus den Indexwerten Ihrer DocuWare-Belege. Aus den Daten entsteht eine XRechnung, aus einer fertigen PDF-Rechnung eine ZUGFeRD-Rechnung im gewohnten Layout. Vor dem Versand prüft das Modul die Datei mit dem Prüfprogramm der Koordinierungsstelle für IT-Standards (KoSIT-Validator). Findet es einen Fehler, bekommt die zuständige Person eine Aufgabe im Workflow (Herstellerangaben). Das Modul gehört nicht zum Standardumfang von DocuWare.
Was ist eine E-Rechnung?
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das eine elektronische Verarbeitung ermöglicht (§ 14 Abs. 1 Satz 3 UStG). Strukturiert heißt: Die Rechnungsdaten liegen als Datensatz vor, den Software ausliest, nicht nur als Bild oder Text.
Ist ein PDF eine E-Rechnung?
Ein normales PDF ist keine E-Rechnung. Auch eine Bilddatei oder eine Rechnung im Text einer E-Mail gilt als sonstige Rechnung, also als Rechnung ohne Datensatz. Ein PDF mit eingebettetem Datensatz im Format ZUGFeRD ab Version 2.0.1 ist in der Regel eine E-Rechnung. Ausgenommen sind die ZUGFeRD-Profile MINIMUM und BASIC-WL. Ob Ihr Rechnungsprogramm so einen Datensatz erzeugt, sagt Ihnen dessen Hersteller.
Zwei Formate: Bei ZUGFeRD stecken PDF und Datensatz in einer Datei, Sie sehen die Rechnung am Bildschirm wie gewohnt. Eine XRechnung besteht nur aus Daten, ein Programm stellt sie lesbar dar. Weitere Formate nach der europäischen Norm EN 16931 sind möglich, etwa Factur-X. Maßgeblich ist die gesetzliche Definition, ZUGFeRD, XRechnung und Factur-X sind Beispiele dafür.
Fehler in der Datei wirken unterschiedlich. Erfüllt die Datei die Formatvorgaben nicht, ist sie nur eine sonstige Rechnung. Fehlt eine Angabe, die das Format verlangt, die aber keine umsatzsteuerliche Pflichtangabe ist (zum Beispiel die Käuferreferenz), hat das steuerlich keine Folgen. Ist eine umsatzsteuerliche Pflichtangabe falsch, etwa der Steuersatz, ist die Rechnung auch dann nicht ordnungsmäßig, wenn die Prüfung der Datei fehlerfrei war. Die Prüfung der Datei ersetzt Ihre Prüfung der Rechnung nicht.
Welche Fristen und Übergangsfristen gelten?
| Ab wann | Was gilt |
|---|---|
| seit 1. Januar 2025 | Empfangen: Alle inländischen Unternehmer müssen E-Rechnungen empfangen können. Eine Übergangsfrist gibt es dafür nicht. |
| bis 31. Dezember 2026 | Ausstellen: Für Leistungen, die bis dahin ausgeführt und abgerechnet werden, dürfen Rechnungen weiter auf Papier oder, mit Zustimmung des Empfängers, in einem anderen elektronischen Format ausgestellt werden, zum Beispiel als PDF. |
| 1. Januar bis 31. Dezember 2027 | Ausstellen: E-Rechnungspflicht für Betriebe mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr. Alle anderen dürfen weiter Papier oder, mit Zustimmung des Empfängers, ein anderes elektronisches Format nutzen. |
| ab 1. Januar 2028 | Ausstellen: E-Rechnungspflicht für alle, vorbehaltlich der Ausnahmen. Eine Übergangsfrist gibt es dann nicht mehr. |
Für Aussteller: EDI, Jahreswechsel und Gesamtumsatz
Für Rechnungen, die per EDI-Verfahren übermittelt werden (zum Beispiel EDIFACT), gilt mit Zustimmung des Empfängers eine eigene Übergangsfrist bis zum 31. Dezember 2027.
Die Übergangsfristen hängen an zwei Zeitpunkten: wann die Leistung ausgeführt wird und wann die Rechnung übermittelt wird. Nach dem Wortlaut des Gesetzes fällt deshalb eine Leistung aus dem Dezember 2026, die erst im Januar 2027 abgerechnet wird, nicht mehr unter die erste Übergangsfrist. Anzahlungs-, Voraus- und Abschlagsrechnungen, die Sie vor Beginn Ihrer eigenen Pflicht erteilen, müssen nach dem BMF-Schreiben vom 15. Oktober 2026 keine E-Rechnung sein, auch wenn Leistung und Zahlung erst danach folgen. Wie ein Fall rund um den Jahreswechsel im Einzelnen zu behandeln ist, klärt Ihre Steuerberatung.
Für die Endrechnung als E-Rechnung gilt bis zum 30. Juni 2030 eine Erleichterung: Die bereits gezahlten Teilbeträge dürfen als Summe im Datensatz stehen, die Einzelheiten in einem Textfeld oder in einem eingebetteten Anhang. Wer eine E-Rechnung ausstellen muss, stellt auch die Berichtigung als E-Rechnung aus.
Der Gesamtumsatz ist die nach vereinnahmten Entgelten berechnete Summe der steuerbaren Umsätze (§ 19 Abs. 2 UStG), nicht der Umsatz laut Bilanz. Für Unternehmen, die steuerlich als ein Unternehmen gelten (Organschaft), zählt der gesamte Organkreis. Maßgeblich ist der Gesamtumsatz dessen, der die Rechnung ausstellt.
Welche Ausnahmen gibt es beim Ausstellen?
Die Pflicht gilt für Umsätze zwischen Unternehmern, die beide im Inland ansässig sind, also Sitz, Geschäftsleitung oder eine am Umsatz beteiligte Betriebsstätte in Deutschland haben. Bei Geschäften mit dem Ausland gelten andere Regeln, die Ihre Steuerberatung kennt.
Diese Rechnungen dürfen Sie weiterhin als sonstige Rechnung ausstellen, also ohne E-Rechnung:
- Rechnungen an Privatpersonen
- Rechnungen an juristische Personen ohne Unternehmereigenschaft, zum Beispiel nicht unternehmerisch tätige Vereine (die Abgrenzung klärt Ihre Steuerberatung)
- Rechnungen bis 250 Euro Gesamtbetrag (§ 33 UStDV)
- Fahrausweise
- Rechnungen von Kleinunternehmern
- Umsätze nach § 4 Nr. 8 bis 29 UStG, zum Beispiel bestimmte Finanz-, Versicherungs-, Vermietungs- und Heilbehandlungsumsätze. Enthält eine Rechnung auch steuerpflichtige Leistungen, oder wurde für die Steuerpflicht optiert (§ 9 UStG), gilt die Pflicht für die ganze Rechnung.
Bei Kleinbeträgen, Fahrausweisen und Kleinunternehmern braucht ein PDF per E-Mail die Zustimmung des Empfängers, Papier nicht.
Als Unternehmer müssen Sie E-Rechnungen trotzdem empfangen können, auch wenn Sie selbst unter eine Ausnahme fallen.
Welche Folgen hat ein Verstoß?
Vorsteuerabzug. Das ist die Umsatzsteuer aus Eingangsrechnungen, die sich Unternehmen vom Finanzamt erstatten lassen. Das betrifft den Empfänger einer Rechnung, bei Ihnen also die Rechnungen Ihrer Lieferanten, bei Ihren Kunden Ihre eigenen Rechnungen. Stellt ein Aussteller nach Ablauf der Übergangsfrist nur eine sonstige Rechnung aus, obwohl eine E-Rechnung nötig wäre, ist das nach Auffassung des BMF keine ordnungsmäßige Rechnung. Der Vorsteuerabzug ist dann von engen Ausnahmen abgesehen nicht möglich. Solange die Übergangsfrist gilt, bleibt eine sonstige Rechnung ordnungsmäßig. Berichtigt der Aussteller die Rechnung durch eine E-Rechnung, wirkt das auf den Zeitpunkt der ursprünglichen Rechnung zurück. Auch der Empfänger prüft, ob die Rechnung die umsatzsteuerlichen Pflichtangaben enthält.
Bußgeld. Das Gesetz sieht ein Bußgeld von bis zu 5.000 Euro vor, wenn jemand vorsätzlich oder leichtfertig eine vorgeschriebene Rechnung nicht oder nicht rechtzeitig ausstellt oder Rechnungen nicht mindestens acht Jahre aufbewahrt (§ 26a UStG). Für fehlenden Empfang nennt § 26a kein Bußgeld. Wer eine sonstige Rechnung ausstellt, obwohl eine E-Rechnung vorgeschrieben ist, begeht nach Auffassung des BMF keine Ordnungswidrigkeit (BMF-Schreiben vom 15. Oktober 2026). Der Kunde hat trotzdem einen zivilrechtlichen Anspruch auf eine E-Rechnung.
Was Betriebe jetzt tun können
- Empfang prüfen. Ein Postfach nimmt E-Rechnungen entgegen, und die Buchhaltung weiß, wie sie eine Datei öffnet und wo sie liegt.
- Ablage festlegen. Eingegangene E-Rechnungen legen Sie so ab, wie sie angekommen sind, damit der Datensatz erhalten bleibt.
- Betroffenheit beim Ausstellen feststellen. Gehen Sie die vier Fragen oben durch und halten Sie fest, ob Ihr Betrieb 2027 oder 2028 beginnt.
- Beim Hersteller Ihres Rechnungsprogramms nachfragen. Erzeugt es ZUGFeRD ab Version 2.0.1 oder XRechnung, und ab wann?
- Sonderfälle mit der Steuerberatung besprechen. Anzahlungs- und Abschlagsrechnungen, Gutschriften, gemischte Rechnungen und Organschaft.
Empfang und Ablage (Punkte 1 und 2) betreffen Sie schon jetzt. Liegt Ihr Gesamtumsatz über der Grenze von 800.000 Euro, sollte außerdem Punkt 4 vor dem 1. Januar 2027 erledigt sein, sonst bis Ende 2027.
Häufige Fragen
Müssen Sie E-Rechnungen empfangen können?
Ja, seit dem 1. Januar 2025, unabhängig von der Größe Ihres Betriebs und davon, ob Sie selbst unter eine Ausnahme fallen. Ein E-Mail-Postfach genügt. (BMF-Schreiben vom 15.10.2024)
Müssen Sie ab 2027 E-Rechnungen ausstellen?
Wenn Ihr Gesamtumsatz im Vorjahr mehr als 800.000 Euro betrug: ja, ab dem 1. Januar 2027. Sonst ab dem 1. Januar 2028. Für Privatpersonen als Kunden, Kleinunternehmer und einige weitere Fälle gelten Ausnahmen. (§ 27 Abs. 38 UStG)
Gilt die Pflicht auch für Kleinunternehmer?
Beim Ausstellen nicht, Sie dürfen weiter sonstige Rechnungen schreiben. Empfangen müssen auch Kleinunternehmer E-Rechnungen können. (§ 34a UStDV; BMF-Schreiben vom 15.10.2025)
Brauchen Sie eine E-Rechnung für Rechnungen an Privatpersonen?
Nein, an Privatpersonen sind sonstige Rechnungen weiter zulässig. (§ 14 Abs. 2 UStG)
Was kann passieren, wenn Sie die Pflicht nicht erfüllen?
Der Vorsteuerabzug des Empfängers kann gefährdet sein, und Ihr Kunde kann eine E-Rechnung verlangen. Für eine sonstige Rechnung an Stelle der E-Rechnung sieht das BMF kein Bußgeld. Wer vorsätzlich oder leichtfertig eine Rechnung gar nicht oder nicht rechtzeitig ausstellt oder nicht acht Jahre aufbewahrt, muss mit einem Bußgeld bis 5.000 Euro rechnen. (§ 26a UStG; BMF-Schreiben vom 15.10.2024 und vom 15.10.2026; BMF-FAQ, Fragen 12b und 12c)
Wie lange müssen Sie eine E-Rechnung aufbewahren?
Acht Jahre. Der strukturierte Teil muss unversehrt bleiben. (§ 14b UStG; BMF-Schreiben vom 15.10.2025)
Wird die Frist verschoben?
Der Zentralverband des Deutschen Handwerks fordert seit Juni 2026, die Pflicht ab 2027 auf den 1. Januar 2028 zu verschieben. Die Bundesregierung hält eine Verschiebung nach ihrer Antwort vom 21. Juli 2026 nicht für erforderlich. Beschlossen ist eine Verschiebung nicht (Stand: 19. November 2026), es gelten die Fristen aus § 27 Abs. 38 UStG. (Handwerksblatt, 1. Juli 2026; Bundestag, Drucksache 21/7311)
Für Fachleute: Rechtsgrundlagen und Fundstellen
Abkürzungen: UStG Umsatzsteuergesetz, UStDV Umsatzsteuer-Durchführungsverordnung, AO Abgabenordnung, UStAE Umsatzsteuer-Anwendungserlass, BMF Bundesfinanzministerium, Rn. Randnummer, Rz. Randziffer, GoBD Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff.
| Thema | Fundstelle |
|---|---|
| Empfangspflicht (abgeleitet, kein eigener Gesetzessatz) | § 14 Abs. 1 Satz 5 und Abs. 2 Satz 2 Nr. 1 UStG; BMF-Schreiben vom 15.10.2024, Rn. 14, 40, 62; BMF-FAQ (Stand 29. Oktober 2026), Fragen 8 und 12 |
| Übergangsfristen | § 27 Abs. 38 Nr. 1 bis 3 UStG; BMF-Schreiben vom 15.10.2024, Rn. 63 bis 65 |
| Gesamtumsatz, Organschaft | § 19 Abs. 2 UStG; bei Organschaft zählt der gesamte Organkreis, bei Gutschriften der Aussteller der Gutschrift, bei Rechnungen durch Dritte der Auftraggeber (BMF-Schreiben vom 15.10.2024, Rn. 64) |
| Anzahlungs- und Abschlagsrechnungen | BMF-Schreiben vom 15.10.2026, Abschnitt 1.1; BMF-FAQ, Frage 7b |
| Ausnahmen | § 4 Nr. 8 bis 29, § 9 und § 14 Abs. 2 UStG; §§ 33, 34, 34a UStDV; BMF-Schreiben vom 15.10.2025, Rn. 17 und 22; BMF-Schreiben vom 15.10.2024, Rn. 12, 13, 16, 19 |
| Format und Fehlerarten | § 14 Abs. 1 Satz 3, 4 und 6 UStG; BMF-Schreiben vom 15.10.2024, Rn. 7, 25, 26; BMF-Schreiben vom 15.10.2025, Rn. 6a, 6b, 35a; BMF-Schreiben vom 15.10.2026, Abschnitt 3.2 |
| Vorsteuerabzug und Berichtigung | BMF-Schreiben vom 15.10.2024, Rn. 55 bis 59; BMF-Schreiben vom 15.10.2026, Abschnitt 3.1; BMF-FAQ, Frage 12b |
| Aufbewahrung | § 14b Abs. 1 und § 27 Abs. 40 UStG; § 147 Abs. 3 AO; BMF-Schreiben vom 15.10.2025, Rn. 60; GoBD (Fassung vom 14.07.2025), Rz. 125 und 131 |
| Bußgeld | § 26a Abs. 2 und 3 UStG; BMF-Schreiben vom 15.10.2026, Abschnitt 3.5; BMF-FAQ, Frage 12c |
Quellen
Gesetzestexte abgerufen am 8. Oktober 2026.
- Umsatzsteuergesetz (§§ 4, 9, 14, 14b, 19, 26a, 27) und Umsatzsteuer-Durchführungsverordnung (§§ 33, 34, 34a): gesetze-im-internet.de
- § 147 Abgabenordnung: gesetze-im-internet.de
- Wachstumschancengesetz, BGBl. 2024 I Nr. 108 · Viertes Bürokratieentlastungsgesetz, BGBl. 2024 I Nr. 323 · Jahressteuergesetz 2024 (führt § 34a UStDV ein)
- BMF-Schreiben vom 15.10.2024, GZ III C 2 – S 7287-a/23/10001 :007, BStBl I S. 1320
- BMF-Schreiben vom 15.10.2025, GZ III C 2 – S 7287-a/00019/007/243 (Anpassung des UStAE)
- BMF-Schreiben vom 15.10.2026, GZ III C 5 – S 7287-a/00019/021/017 (Ergänzende Regelungen)
- BMF, Fragen und Antworten zur obligatorischen E-Rechnung (Stand 29. Oktober 2026)
- BMF, GoBD in der Fassung vom 14.07.2025, GZ IV D 2 – S 0316/00128/005/088
- Handwerksblatt, 1. Juli 2026: Handwerk fordert Verschiebung der E-Rechnungspflicht um ein Jahr
- Deutscher Bundestag, Drucksache 21/7311: Antwort der Bundesregierung vom 21. Juli 2026 zur Verschiebung der E-Rechnungspflicht
- itarius GmbH: IEF-Modul E-Rechnung (itarius.com, abgerufen im November 2026)